

PC 和手机危机!存储行情还能持续多久?
这轮存储行情不是短周期反弹,而是 AI 产能虹吸驱动的结构性超级周期,主流机构共识是紧张至少持续到 2027 年底,DRAM 缺口延续到 2028 年中;PC 和手机已经进入 "量跌价涨" 的危机阶段,且 Q3 恶化幅度超预期
一、行情现状:涨了多少?
自 2025 年 9 月这轮涨价启动以来:
DRAM + NAND 现货价累计上涨超 300%(TrendForce 口径)
2026Q1 DRAM 合约价环比暴涨93%~98%,NAND 环比涨 33%~38%—— 这是存储行业有史以来最猛的单季涨幅
2026Q3 涨幅收窄至 DRAM +13%~18%、NAND +10%~15%(TrendForce),但美银渠道调研显示实际渠道成交价 Q3 涨了 20%~30%
2026Q4(当前季度)合约价继续上行:普通 DRAM +10%~15%,计入 HBM 后整体 DRAM +15%~20%,NAND +15%~20%,企业级 SSD 单项涨幅 23%~28%
服务器级 DDR5 DRAM 的 "克价" 已经达到国际现货黄金的1.84 倍
二、行情还能持续多久?各机构时间线
结论:
主流共识:2027 年比 2026 年更紧张,真正缓解要等到 2028 年。
瑞银(最看多):DRAM 供需紧张延续到2028 年 Q2;NAND 在2027 年 Q4 见顶。2027 年需求增长 36.2% vs 供给仅增 19.3%,缺口达 30 年罕见水平。证券时报
高盛:涨价延续至2028 年,2027 年 DRAM/NAND/HBM 三大市场紧张程度均超过 2026 年,真正产能释放拐点在2028 年。经济观察网硬科技
美银:2027—2028 年存储均价、营收和利润率都将维持在 "超级周期" 水平,近期美股存储股回调与基本面脱节。新浪财经
三星官方(业绩会口径):2027 年供需缺口比 2026 年更严重,2028 年之前不会出现显著新增供应。经济观察网
美光:2027 财年超过 75% 的产能已被客户长单锁定,明确表示 2027—2028 财年比 2026 年更严峻。
苹果已接受三星 2027Q1 的存储报价,云厂商和 AI 巨头的长单已经把三大原厂 2027 年 DRAM/HBM 产能基本锁定,客户实际配额仅为申请量的 6~7 成。36氪
唯一偏空的是彭博分析师:认为短缺在2027 年 Q1 大幅缓解,最早 2028 年可能转为供应过剩 —— 但这建立在 "大型云厂商削减资本开支" 的前提上。硬科技
供给端为什么这么紧?
三星 2026 年 DRAM 晶圆产量仅增约 5%,海力士增约 8%,美光基本持平 —— 三大厂把先进产能全部转向利润率 3~5 倍的 HBM,消费级 / PC 级产能被持续抽血
新增常规 DDR 产能主要靠中国长鑫(份额从 23% 升至 32%),但量不足以填平缺口
韩国两大厂合计宣布投资 800 万亿韩元建新晶圆厂,但这是 2028 年以后的事,远水难解近渴
三、PC 和手机的危机到了什么程度?
PC 市场
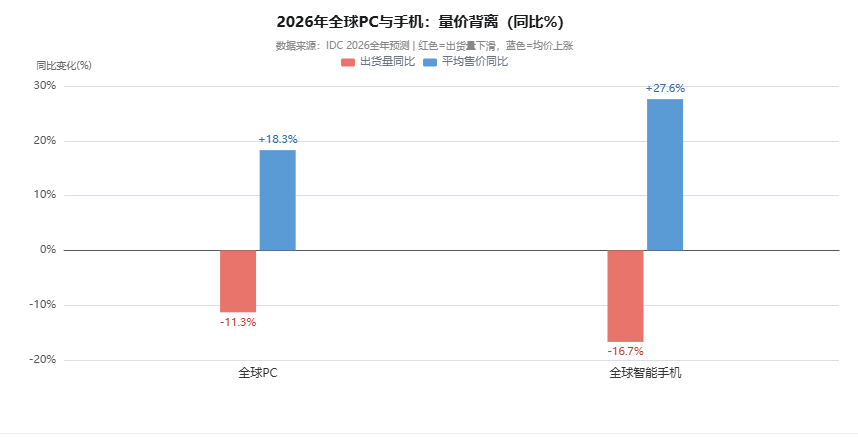
IDC 把 2026 全年 PC 出货预测从年初的 - 2.4% 一路下调到-11.3%,Q2(6820 万台)出现九个季度连续增长后的首次下滑(-4.9%)
Q3 单季急剧恶化:IDC 初步数据全球 PC 出货仅 6270 万台,同比 - 20.1%;Gartner 口径更惨,Q3 出货 5540 万台,同比-22.4%—— 返校季旺季完全失效
PC 整机均价预计上涨18.3%,Gartner 预测到 2026 年底 PC 均价涨幅更大
用户换机周期被迫拉长:企业用户延长约 15%,个人用户延长约 20%
Gartner 警告:到 2028 年,500 美元以下的入门级 PC 市场可能彻底消失
联想、惠普、戴尔 3 月起已陆续调价
手机市场
IDC 预测 2026 年全球手机出货量同比-16.7%,均价却上涨27.6%至 581 美元;TrendForce 口径产量约 11.35 亿台,同比 - 10%
DRAM 已超越 SoC,成为旗舰手机中成本最高的单一元器件
最惨的是千元机:一台 4GB+128GB 入门机,存储成本占整机 BOM 从 2025Q3 的 22% 飙升到 2026Q3 的64%—— 一个零件吃掉近三分之二成本,低端机型利润归零
2026 年 9 月 1 日华为、小米、荣耀同日集体上调在售机型价格;iPhone 18 Pro 1TB 版本涨幅达 2500 元
小米卢伟冰公开表示 "越低端受冲击越大,高端影响相对小"
传导逻辑
不是简单的 "涨价→需求下降",而是一个恶性循环:
AI 数据中心需求爆发 → 三大厂把先进制程产能全部转去做 HBM
HBM 利润率是消费级存储的 3~5 倍 → 消费级 DRAM/NAND 供给被动收缩
消费级存储涨价 → 手机 / PC BOM 成本暴增 → 终端涨价
终端涨价 → 消费者观望、换机周期拉长 → 出货量下滑
终端厂不敢备货 → 又不敢砍单(怕拿不到配额)→ 库存策略扭曲
四、什么时候可以开始 "等降价"?
判断框架:
2026Q4—2027 年全年:别等降价,合约价还在逐季涨,只是涨幅从 Q1 的 90%+ 收窄到 10%~20% 区间。这个阶段需要采购的话,长单锁价比现货追高更划算
2027 年下半年:观察第一个拐点信号 —— 如果 HBM 扩产落地后开始有产能回流常规 DDR,同时云厂商资本开支增速放缓,可能进入 "涨幅见顶但价格仍在高位" 阶段
2028 年:主流机构认为才是真正的供需缓解窗口。但注意,这是 "缓解" 不是 "暴跌"—— 上一轮存储下行周期的经验,价格从高点回落通常需要 4~6 个季度
黑天鹅风险:如果 AI 资本开支大幅退潮(云厂商削减 GPU 订单),HBM 需求崩塌导致产能一夜回流消费级,可能让价格提前在 2027 年见顶回落 —— 这是唯一可能让 "等降价" 提前的变量
一句话总结:这轮行情的底部(涨价启动)是 2025Q3,顶部大概率在 2027 年某个季度,真正回到合理价格要到 2028 年下半年甚至 2029 年。PC 和手机的 "高价时代" 至少还要扛一年以上,低端产品会先被市场淘汰,不会等到存储降价那天。



 131-2899-0370


 2899280091
 xilinx@casi-ic.com
 Elan Tsao
